Cassazione 04/11/2026, n. 28452
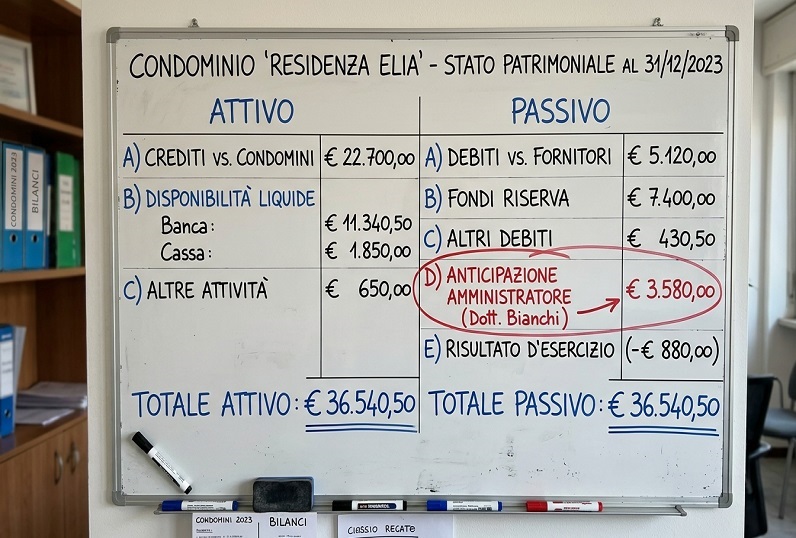
In tema di condominio negli edifici, il credito dell’amministratore per il rimborso delle anticipazioni sostenute nell’interesse dei condòmini non può ritenersi provato in mancanza di una regolare contabilità che renda intellegibili le voci di entrata e di uscita. La deliberazione dell’assemblea che procede all’approvazione del rendiconto consuntivo assume valore di ricognizione di debito soltanto in relazione alle poste passive specificamente indicate, le quali non possono dedursi dalla mera chiusura in disavanzo del conto di cassa o dall’appostazione di una voce generica di anticipazione, dovendo emergere con chiarezza e inequivocità dall’atto approvato sia l’oggetto e la causale del credito, sia la consapevole volontà dei condòmini di compiere siffatto riconoscimento in favore dell’amministratore.
Cosa dice la corte
La Suprema Corte interviene in materia di crediti dell’ex amministratore, ribadendo che l’approvazione di un bilancio con una generica voce “Anticipo dell’Amministratore” o con un disavanzo di cassa non dimostra che tali somme siano state versate dal professionista con denaro proprio. Affinché l’approvazione del bilancio si configuri come riconoscimento di debito idoneo a sollevare l’amministratore dall’onere probatorio, è indispensabile una delibera che approvi una specifica posta passiva, con piena consapevolezza e volontarietà.
[COSA FARE]:
Tenere una contabilità sempre trasparente e intellegibile in merito alle entrate, alle uscite e ai saldi finali. In caso di anticipazioni personali per conto del condominio, inserire a rendiconto poste debitorie analitiche e causali precise (es. “Anticipazione amministratore per saldo fattura X”). Sottoporre tali specifiche voci alla votazione palese dell’assemblea, facendo verbalizzare espressamente il riconoscimento del debito a favore dell’amministratore.
[COSA NON FARE]:
Non appostare a bilancio voci cumulative e generiche (es. “Anticipi vari”, “Sbilancio di cassa”) confidando che la mera approvazione del documento contabile da parte dell’assemblea equivalga a un riconoscimento del credito personale. Non surrogarsi nei pagamenti condominiali con fondi propri se non vi è assoluta emergenza, poiché il rischio di mancato recupero è altissimo in assenza di ratifica specifica.
L’assenza di un rendiconto chiaro o di una delibera ricognitiva specifica preclude l’azionabilità del credito, comportando il rigetto della domanda giudiziale per difetto di prova e la condanna del professionista alla rifusione delle spese processuali, con grave e irrecuperabile danno patrimoniale personale.