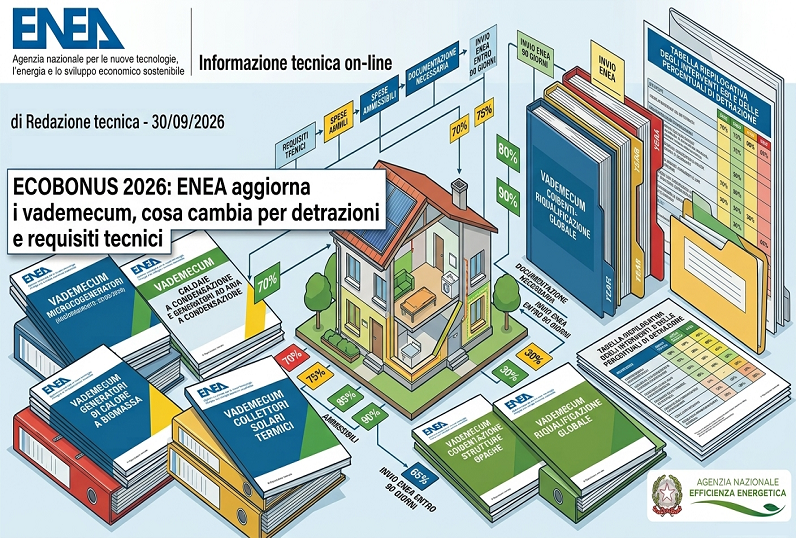
L’ENEA ha pubblicato l’aggiornamento ufficiale dei 13 vademecum tecnici dedicati agli interventi agevolabili con l’Ecobonus. Il riallineamento della documentazione recepisce le novità fiscali previste per il triennio 2025-2027 e integra i nuovi requisiti tecnici impiantistici introdotti dal D.Lgs. n. 5/2026.
Per l’amministratore di condominio, questo aggiornamento rappresenta una guida operativa fondamentale: non si tratta soltanto di verificare le nuove percentuali di detrazione sulle parti comuni, ma di gestire correttamente le delibere assembleari, il rispetto delle scadenze di cantiere e la documentazione da conservare ed inviare all’ENEA.
1. Quadro aliquote 2025–2027: cosa cambia per le parti comuni condominiali
Fino al 31 dicembre 2024, gli interventi di riqualificazione energetica sulle parti comuni dei condomini beneficiavano di aliquote maggiorate (dal 70% fino all’85%). Con il quadro normativo attuale, le agevolazioni sulle parti comuni vengono riallineate alle aliquote ordinarie dell’Ecobonus:
- Spese sostenute nel 2025 e nel 2026: la detrazione è pari al 50% per gli interventi sull’unità immobiliare adibita ad abitazione principale (in presenza dei requisiti previsti) e al 36% negli altri casi (es. seconde case o immobili non destinati ad abitazione principale).
- Spese sostenute nel 2027: le aliquote scenderanno rispettivamente al 36% per l’abitazione principale e al 30% negli altri casi.
- Limiti di spesa sulle parti comuni: restano confermati i precedenti massimali di spesa ammissibile, pari a 40.000 euro moltiplicati per il numero delle unità immobiliari del condominio per gli interventi sull’involucro, che salgono a 136.000 euro per unità in caso di interventi abbinati alla riduzione del rischio sismico.
- Limiti per redditi elevati: per i condomini con reddito complessivo superiore a 75.000 euro, si applicano le limitazioni alle detrazioni previste dall’art. 16-ter del d.P.R. n. 917/1986.
2. Caldaie a condensazione: stop definitivo all’Ecobonus dal 2025
Tra le novità di maggior impatto per la gestione delle centrali termiche condominiali vi è l’esclusione definitiva delle caldaie a condensazione dal circuito dell’Ecobonus.
- Spese sostenute dal 1° gennaio 2025: NON sono più agevolabili con l’Ecobonus, come specificato espressamente da ENEA nelle tabelle riepilogative e nel vademecum dedicato.
- Spese pregresse (fino al 31/12/2024): restano agevolabili esclusivamente le spese sostenute entro il 31 dicembre 2024, con aliquota del 50% (tipo a – caldaia standard $\eta_s \ge 90\%$) o del 65% (tipo b – caldaia con termoregolazione evoluta di classe V, VI o VIII, oppure generatori d’aria calda).
Nota per l’amministratore: Nelle future delibere per la sostituzione dell’impianto di riscaldamento centralizzato non è più possibile fare affidamento sull’Ecobonus per le sole caldaie a gas. Occorrerà valutare soluzioni alternative come pompe di calore centralizzate, sistemi ibridi o impianti di microcogenerazione.
3. Requisiti tecnici impiantistici: la data spartiacque del 4 febbraio 2026
I nuovi vademecum ENEA evidenziano una data chiave per i cantieri: il 4 febbraio 2026. Per tutti i lavori avviati a partire da questa data, entrano in vigore i parametri di efficienza e sostenibilità fissati dal D.Lgs. n. 5/2026.
A. Pompe di calore e scaldacqua
- Requisito di base: l’intervento deve consistere nella sostituzione (integrale o parziale) dell’impianto di climatizzazione preesistente.
- Lavori dal 04/02/2026: oltre ai valori minimi di COP/GUE/EER (D.M. 6 agosto 2020), occorre verificare i parametri SCOP, SEER e SPER del D.Lgs. n. 5/2026 e i requisiti dell’Allegato IV al D.Lgs. n. 199/2021.
- Scaldacqua a pompa di calore: per i lavori avviati dal 4 febbraio 2026, l’apparecchio deve appartenere almeno alla classe A di efficienza energetica.
B. Sistemi ibridi
L’impianto deve essere composto da una pompa di calore integrata con una caldaia a condensazione o a biomassa, concepite per funzionare in abbinamento.
Lavori dal 04/02/2026: alla pompa di calore si applicano i requisiti di SCOP e SPER. Per la caldaia a condensazione associata, sono richiesti:
- Potenza nominale $\le 400\text{ kW}$: efficienza stagionale $\eta_s > 90\%$.
- Potenza nominale $> 400\text{ kW}$: rendimento $\eta_{100} > 98\%$.
C. Microcogeneratori
L’impianto deve garantire un risparmio di energia primaria ($PES \ge 20%$) e potenza elettrica inferiore a 50 kWe.
Lavori dal 04/02/2026: l’impianto deve essere alimentato esclusivamente da fonti rinnovabili.
D. Generatori a biomassa
Lavori dal 04/02/2026: sono ammessi soltanto interventi di sostituzione (eliminata la possibilità di nuova installazione o integrazione). Il nuovo generatore deve appartenere alla classe 5 stelle (D.M. 186/2017).
La sostituzione di impianti a metano o GPL è consentita solo se il generatore a biomassa garantisce emissioni di particolato primario $PP10 \le 1\text{ mg/Nm}^3$.
E. Collettori solari termici e involucro edilizio
Collettori Solari: richiesta certificazione Solar Keymark. Per i lavori dal 4 febbraio 2026, la producibilità specifica minima va calcolata sulla base dell’Allegato IV al D.Lgs. n. 199/2021 come modificato dal D.Lgs. n. 5/2026.
Coibentazione e Serramenti: gli interventi sull’involucro opaco e sugli infissi devono rispettare, oltre ai limiti di trasmittanza $U_w$ dell’Allegato E al D.M. 6 agosto 2020, i “Requisiti Minimi” stabiliti dai D.M. 26 giugno 2015 o D.M. 28 ottobre 2025 in base alla data di avvio dei lavori.
4. Documentazione e adempimenti per l’amministratore di Condominio
Per garantire ai condomini la fruizione delle detrazioni ed evitare contestazioni in sede di controllo fiscali, l’amministratore deve curare sia il profilo procedurale che quello documentale.
Documenti amministrativi obbligatori:
- Delibera Assembleare: verbale di approvazione dell’esecuzione dei lavori di riqualificazione energetica.
- Tabella Millesimale: prospetto di ripartizione della spesa approvato dall’assemblea.
- Dichiarazione dell’Amministratore: attestazione rilasciata a ciascun condomino che certifichi la quota di spesa di sua spettanza e l’effettivo versamento della somma.
- Bonifici Parlanti: ricevute dei versamenti effettuati dal conto corrente condominiale recanti la causale della Legge n. 296/2006, il codice fiscale del condominio/beneficiario della detrazione e il codice fiscale/P.IVA dell’impresa esecutrice.
Adempimenti tecnici e invio ENEA:
- Invio entro 90 giorni: la scheda descrittiva dell’intervento deve essere trasmessa unicamente online sul portale ENEA (bonusfiscali.enea.it) entro 90 giorni dalla data di fine lavori o di collaudo delle opere.
- Codice Identificativo CPID: l’amministratore (o il tecnico incaricato) deve conservare la ricevuta di invio e la scheda descrittiva recante il codice identificativo CPID e la data di trasmissione.
- Asseverazione Tecnico Abilitato: necessaria per attestare la rispondenza ai requisiti tecnici e la congruità delle spese sostenute sulla base dei massimali specifici (D.M. 06/08/2020 e D.M. 14/02/2022), unitamente al computo metrico.
Conclusioni
I nuovi vademecum ENEA non modificano la struttura fondamentale delle detrazioni ma ricompongono un quadro normativo articolato, richiedendo massima attenzione da parte degli amministratori. La corretta individuazione della data di avvio dei cantieri, la verifica preventiva dei capitolati d’appalto e il rigoroso rispetto dei 90 giorni per l’invio della documentazione ad ENEA rappresentano i tre pilastri per una gestione condominiale trasparente e al riparo da contenziosi.