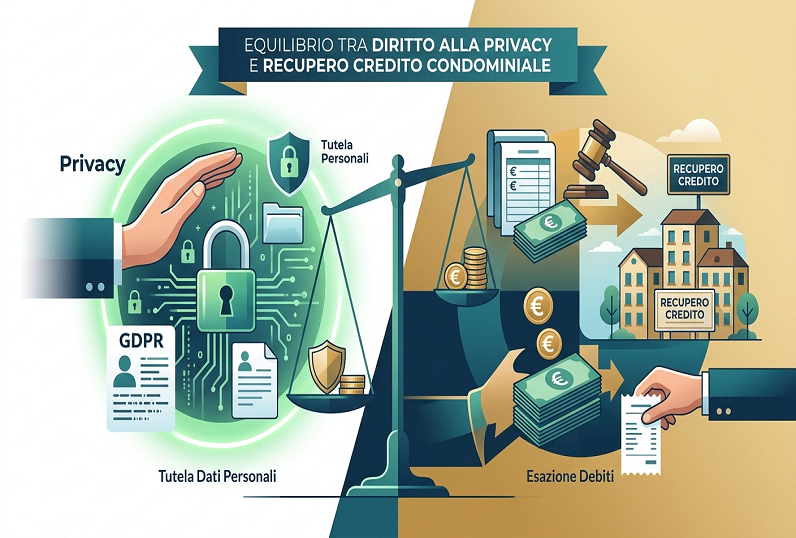
L’attività di recupero dei crediti all’interno della compagine condominiale rappresenta da sempre uno dei terreni più complessi ed delicati nella gestione dell’amministratore. Se da un lato l’ordinamento civile impone il dovere di agire con tempestività e fermezza per la riscossione delle quote insolute, dall’altro la normativa in materia di protezione dei dati personali impone precisi paletti a garanzia della riservatezza e della dignità dei singoli condomini.
A tracciare il quadro di riferimento per tutti gli operatori del settore è l’aggiornato Vademecum “Privacy e recupero crediti” pubblicato dal Garante per la Protezione dei Dati Personali. Il documento offre chiarimenti decisivi in merito all’applicazione delle regole del Regolamento Europeo (GDPR 2016/679) e del Codice Privacy, definendo la linea di confine tra ciò che è consentito e le condotte che sconfinano nell’illecito sanzionabile.
Il primo aspetto fondamentale chiarito dal Garante riguarda la legittimazione al trattamento dei dati personali del condomino moroso. Ai sensi dell’art. 6, paragrafo 1, lett. f) del GDPR, l’attività di recupero crediti trova la propria base giuridica nel legittimo interesse del Titolare del trattamento (il Condominio) ad ottenere il soddisfacimento delle somme dovute.
Questo significa che l’amministratore non deve chiedere né ottenere alcun consenso preventivo da parte del condomino inadempiente per trattare le sue informazioni anagrafiche o finanziarie ai fini della riscossione. Nel contesto condominiale, questo principio si sposa perfettamente con il dettato dell’articolo 1129, comma 9, del Codice Civile, che fa fatto obbligo all’amministratore di agire per la riscossione forzosa delle somme dovute dagli obbligati entro sei mesi dalla chiusura dell’esercizio nel quale il credito esigibile è compreso.
Un ulteriore chiarimento istituzionale di rilievo concerne la competenza del Garante: l’Autorità di Controllo non ha il potere di intervenire sulle controversie relative all’effettiva sussistenza o all’ammontare del debito, la cui fondatezza rimane di esclusiva pertinenza dell’Autorità Giudiziaria Ordinaria. Nelle more di un eventuale giudizio o di una contestazione contabile, il trattamento dei dati personali finalizzato al recupero resta a tutti gli effetti legittimo.
L’attività di recupero crediti viene spesso delegata dall’amministratore a soggetti terzi, quali legali di fiducia o agenzie specializzate. Ai sensi del GDPR, tali professionisti o enti assumono la veste formale di Responsabili (o sub-Responsabili) del trattamento e devono essere appositamente designati con atto giuridico vincolante ex art. 28.
Nelle fasi di passaggio delle consegne informative, l’amministratore è tenuto a rispettare rigorosamente il principio di minimizzazione dei dati (art. 5 GDPR). È indispensabile trasferire al legale o alla società d’incasso unicamente i dati personali strettamente pertinenti alla posizione del soggetto moroso (dati anagrafici, codice fiscale, recapiti, importo del debito, stato dei solleciti). È vietato garantire all’esterno accessi diretti o indiscriminati ai software gestionali o alle banche dati dell’intero stabile.
Per quanto riguarda l’arricchimento informativo, il legale o l’incaricato del recupero può integrare le anagrafiche trattate attraverso ricerche effettuate nel rispetto delle normative vigenti (es. titolari di licenza ex art. 115 TULPS), mediante la consultazione di pubblici registri, banche dati pubbliche o fonti terze autorizzate.
Il nucleo centrale del Vademecum definisce le modalità operative ammesse e quelle espressamente vietate, con l’obiettivo di evitare l’insorgere di indebite pressioni o la gogna pubblica a carico del debitore. Tra le prassi severe e categoricamente vietate rientrano:
- Affissioni in luoghi pubblici o comuni: È del tutto illecito affiggere avvisi di mora, lettere di sollecito o elenchi recanti i nominativi dei condomini morosi nell’androne dell’edificio, nella bacheca condominiale o sulla porta dell’abitazione. Tali comunicazioni, rimanendo visibili per un periodo indeterminato ad un numero indefinito di soggetti (altri condomini, visitatori, fornitori), costituiscono una palese violazione della riservatezza.
- Notifiche scritte trasparenti o marcate: L’invio di cartoline postali o di plichi che riportino all’esterno scritte visibili quali “recupero crediti”, “morosità” o “preavviso di esecuzione” è vietato. La corrispondenza deve viaggiare esclusivamente in busta chiusa e neutra, riportando esternamente solo le indicazioni strettamente necessarie ad identificare il mittente.
- Comunicazioni a terzi estranei: L’amministratore o i suoi delegati non possono in alcun modo rivelare la situazione di morosità a soggetti terzi estranei al rapporto, come ad esempio i familiari non proprietari, i conviventi, i vicini di casa o i datori di lavoro. Nell’eventualità in cui sia necessario contattare il debitore sul posto di lavoro o tramite intermediari, occorre utilizzare formule assolutamente neutre (ad es. “si ricerca il Sig. X per pratiche amministrative riservate”).
- Sistemi di chiamata automatizzata: Risulta illegittimo l’impiego di messaggi telefonici preregistrati o bot automatici (IVR), in quanto non garantiscono che ad ascoltare il messaggio sia esclusivamente l’interessato.
L’applicazione delle norme sulla privacy in ambito condominiale richiede tuttavia un’importante precisazione di sistema, legata alla peculiare natura del Condominio.
Se da un lato il condomino moroso è protetto contro la divulgazione della sua situazione verso l’esterno (i “terzi estranei”), dall’altro gli altri componenti della compagine condominiale non sono considerati “terzi” ai fini della trasparenza gestionale. Il codice civile riconosce a ciascun partecipante al condominio il diritto di conoscere lo stato dei pagamenti e l’andamento della gestione contabile.
Pertanto:
- Rendiconto e Assemblea: L’amministratore può e deve fornire i dettagli sulle morosità in sede di rendiconto consuntivo, nello stato di riparto o su richiesta del singolo condomino, purché ciò avvenga nelle sedi appropriate (in assemblea o tramite consultazione documentale riservata) e non tramite affissione pubblica.
- Comunicazione ai Creditori (Art. 63 disp. att. c.c.): Per espressa previsione di legge, l’amministratore è obbligato a comunicare ai creditori del condominio che ne facciano richiesta i dati dei condomini morosi, al fine di consentire loro di agire in via sussidiaria. Questa comunicazione è del tutto legittima e non richiede alcuna autorizzazione privacy.
Il Vademecum del Garante si sofferma infine sulle tutele riconosciute al debitore dal GDPR (Capo III), chiarendone i confini per evitare usi pretestuosi volti a paralizzare l’azione di recupero:
- Diritto di Accesso (Art. 15): Il condomino ha il diritto di sapere quali suoi dati personali sono trattati e di ottenerne copia. Tuttavia, il Garante precisa chiaramente che il diritto di accesso alla privacy non coincide con il diritto di ottenere copia della documentazione contrattuale o dei titoli contabili sottostanti al credito, per i quali vigono i diversi canali del codice civile.
- Diritto alla Cancellazione (Art. 17): Il “diritto all’oblio” non è assoluto. Il condomino moroso non può pretendere la cancellazione dei propri dati finché l’attività di recupero è in corso o finché permane la necessità di conservarli per obblighi di legge, rendicontazione o tutela giudiziale del Condominio.
- Diritto di Opposizione (Art. 21): Per opporsi al trattamento dei dati, il debitore deve dimostrare la sussistenza di circostanze personali o contestuali particolari che abbiano un impatto sulla sua persona sproporzionato rispetto all’interesse del Condominio a recuperare le quote. Non è ammesso invocare la privacy per imporre vincoli arbitrari all’amministratore, come pretendere di essere contattati soltanto via e-mail o esclusivamente presso il proprio legale.
In sintesi, il quadro delineato dal Garante della Privacy non blocca e non ostacola la doverosa azione di riscossione dei crediti condominiali, ma impone un approccio rigoroso e professionale. In virtù del principio di accountability (responsabilizzazione), l’amministratore di condominio è chiamato ad adottare procedure standardizzate: dalla scelta di buste sigillate per le raccomandate, alla formalizzazione della nomina degli avvocati quali Responsabili del trattamento, sino al costante monitoraggio affinché nessuna informazione contabile riservata finisca su supporti o bacheche accessibili al pubblico.