Il gioco delle “due facce” dello Stato sul Condominio continua, e questa volta a rimetterci sono – come sempre – le tasche dei proprietari e il lavoro di mediazione degli amministratori. Con la pubblicazione in Gazzetta Ufficiale (Serie Generale n. 72 del 27 marzo 2026) del Decreto Legge n. 38/2026, è arrivata la conferma di un rincaro che colpisce direttamente la gestione finanziaria degli stabili.
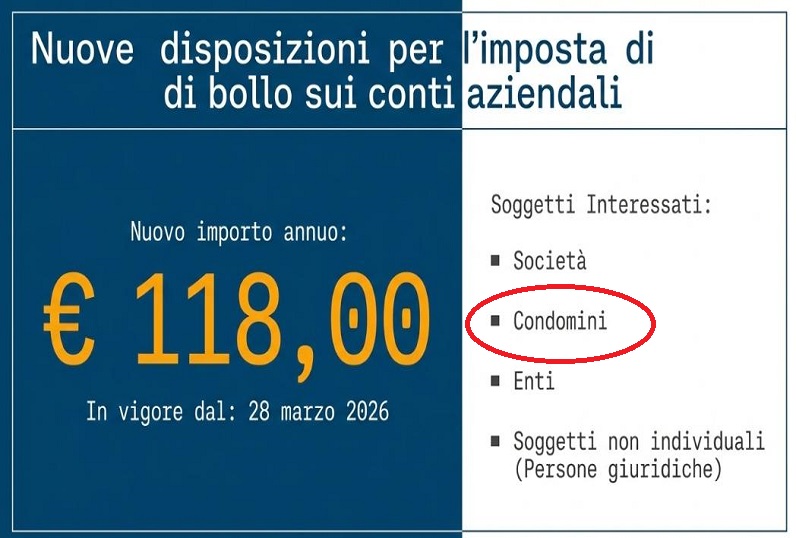
L’articolo 12 del nuovo Decreto interviene sulla misura dell’imposta di bollo dovuta per i conti correnti intestati a soggetti diversi dalle persone fisiche. La cifra passa dai precedenti 100 euro agli attuali 118 euro annui.
La norma si applica agli estratti conto e ai rendiconti emessi a decorrere dal 28 marzo 2026. Per gli amministratori, questo significa dover ricalcolare i fondi spese e, soprattutto, giustificare in assemblea l’ennesimo balzello che non dipende da una scelta gestionale, ma da un’imposizione verticale del legislatore.
Ciò che fa discutere è l’insopportabile schizofrenia normativa che circonda il Condominio.
• Sentenze della Cassazione e della Corte di Giustizia UE continuano a ribadire che il Condominio è un “Consumatore”. Questo perché il Condominio non è altro che la somma dei singoli condòmini (persone fisiche) che agiscono per scopi estranei all’attività professionale. Come tale, dovrebbe godere delle tutele del Codice del Consumo contro clausole vessatorie e tariffe improprie.
• Quando però si tratta di incassare, lo Stato cambia pelle. Per l’Agenzia delle Entrate e per gli istituti di credito, il Condominio viene equiparato a una società o un’azienda. Non è una persona fisica, possiede un codice fiscale, è un sostituto d’imposta e, dunque, deve pagare l’imposta di bollo “maggiorata” riservata ai soggetti business.
È un’asimmetria che non ha giustificazione logica: il Condominio non produce profitto, non detrae l’IVA e non ha la struttura patrimoniale di un’impresa, eppure viene munto come tale.
Per capire la portata di questa operazione, basta guardare i numeri. Le stime più attendibili indicano che in Italia esistono circa 1.200.000 condomini.
Facciamo un calcolo semplice, di quelli che piacciono al Ministero dell’Economia:
1.200.000 (condomini) x 118,00 € (imposta di bollo) = 141.600.000 €.
Parliamo di oltre 140 milioni di euro che ogni anno confluiscono nelle casse dello Stato attraverso i conti correnti condominiali. Se consideriamo che si tratta di un aumento di 18 euro rispetto alla tassazione precedente, il solo “incremento” genera un gettito extra di oltre 21 milioni di euro.
Il DL 38/2026 è già in vigore. Non resta che aggiornare i costi fissi nei software gestionali e prepararsi alla prossima assemblea, armati di calcolatrice e di tanta pazienza.