Nel complicato panorama delle agevolazioni edilizie condominiali, i limiti temporali e i criteri di imputazione delle spese rappresentano spesso un punto critico. Di recente, la rivista online dell’Agenzia delle Entrate, Fisco Oggi, ha fornito un chiarimento essenziale riguardante la corretta applicazione temporale del Bonus Barriere Architettoniche al 75%.
Il fondamento normativo del Bonus Barriere 75% è l’articolo 119-ter del decreto-legge n. 34/2020 (Decreto Rilancio), una disposizione introdotta dalla Legge di Bilancio 2022 e tuttora vigente. Questa normativa riconosce una detrazione del 75% per le spese documentate sostenute per interventi volti all’eliminazione delle barriere architettoniche in edifici già esistenti. Le opere ammissibili includono esclusivamente scale, rampe, servoscala, piattaforme elevatrici e, di grande rilevanza per i condomini, gli ascensori, a condizione che rispettino i requisiti tecnici di accessibilità specificati dal D.M. 236/1989.
Il Decreto Legge n. 39/2024 ha confermato l’entità della misura (75%) e la sua ripartizione in dieci quote annuali di pari importo. Tuttavia, ha anche fissato un termine perentorio: la detrazione spetta solamente per le spese sostenute fino al 31 dicembre 2025
Il caso pratico
Il dubbio più frequente, come sintetizzato dalla domanda rivolta a Fisco Oggi, riguarda la programmazione dei cantieri che si estendono a cavallo della scadenza.
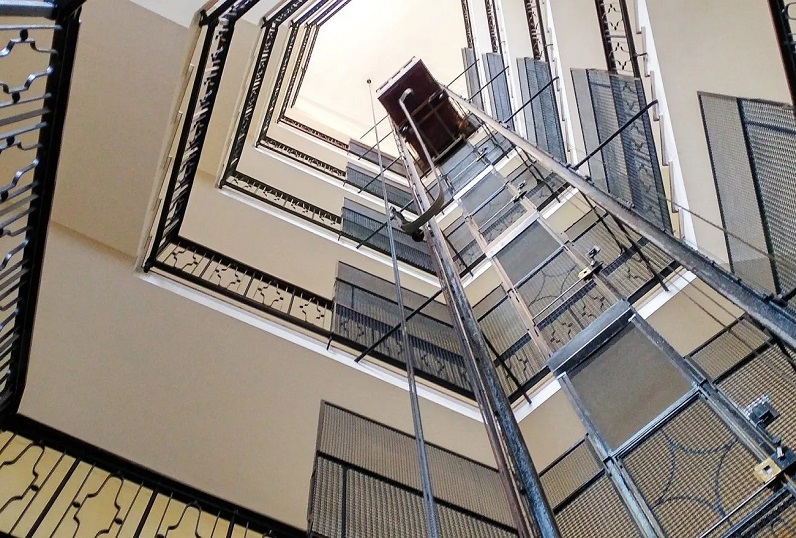
Consideriamo uno scenario tipo: un condominio delibera e sceglie l’impresa per la realizzazione di un ascensore condominiale entro la fine del 2025. Tuttavia, a causa delle tempistiche realizzative, sebbene le delibere e la scelta dell’impresa siano concluse entro l’anno, i lavori terminano e parte dei pagamenti finali vengono effettuati nel 2026.
La domanda fondamentale per l’amministratore e i condomini è: può il condominio fruire della detrazione 75% anche per i pagamenti successivi al 31 dicembre 2025, se i lavori sono iniziati in tempo?
Soluzione Secondo il Fisco: Il Principio di Cassa
La risposta fornita dall’Agenzia delle Entrate (tramite Fisco Oggi) risolve definitivamente questo dilemma, stabilendo un principio chiaro e vincolante.
Il Fisco ha chiarito che, ai fini dell’applicazione del bonus barriere architettoniche per le persone fisiche e i condomìni, conta unicamente la data dell’effettivo pagamento, e non la data di inizio o fine dei lavori.
Il principio affermato è quello di cassa:
- Validità della Detrazione: La detrazione del 75% spetta esclusivamente per le spese effettivamente sostenute (pagate) entro il 31 dicembre 2025. Ciò vale anche se i lavori per l’installazione dell’ascensore dovessero proseguire nel corso del 2026.
- Limite Temporale: Non è prevista alcuna agevolazione per i pagamenti effettuati dal 1° gennaio 2026, salvo eventuali proroghe legislative future che, al momento, non risultano approvate.
Traduzione in Termini Pratici:
Nel caso pratico di un ascensore in costruzione, i condomini devono assicurarsi che tutti i pagamenti che intendono portare in detrazione (compresi eventuali acconti significativi) siano stati effettuati e registrati entro il 31 dicembre 2025. Qualsiasi saldo o spesa per l’opera pagata successivamente a tale data perderà automaticamente il beneficio del 75%.
Infine, il Fisco ha ribadito due punti fondamentali relativi alla ripartizione e cumulabilità:
- La detrazione viene ripartita in dieci quote annuali di pari importo.
- Ciascun condomino può calcolare la detrazione in base alla spesa che gli è stata effettivamente imputata e rimborsata al condominio, anche se tale importo dovesse superare la quota millesimale teorica, purché documentata e conforme ai criteri di ripartizione stabiliti dall’assemblea.
- Il bonus barriere 75% non è cumulabile con la detrazione prevista per le ristrutturazioni edilizie (disciplinata dall’art. 16-bis del TUIR) per lo stesso intervento.
Come una corsa contro il tempo, la validità del Bonus Barriere Architettoniche 75% per i condomini è legata allo scoccare di un orologio fiscale preciso: le lancette non segnano la fine del cantiere, ma la data del bonifico. Se il pagamento viene effettuato prima che l’anno finisca, il vantaggio è assicurato; altrimenti, l’opportunità svanisce.