Noi non ci stiamo!
La posizione espressa dall’Agenzia delle Entrate nella sua guida richiede una riflessione profonda che vada oltre il dato puramente tributario. Ci troviamo di fronte a una discrasia tra la natura civilistica del mandato e la limitazione fiscale imposta unilateralmente dall’Erario
L’affermazione secondo cui il compenso straordinario dell’amministratore per le ristrutturazioni non sarebbe detraibile perché rientrante nei “suoi ordinari obblighi” è giuridicamente opinabile.
L’art. 1130 del Codice Civile elenca le attribuzioni dell’amministratore. La gestione di un appalto straordinario (spesso di decina di migliaia di euro), il coordinamento dei fornitori, la gestione dei flussi finanziari legati ai bonus e la conservazione della documentazione tecnica non possono essere considerati “gestione ordinaria”.
L’Agenzia delle Entrate, con la guida di febbraio 2026, non può né deve entrare nel merito del contratto di mandato tra privati. Se l’assemblea (il Mandante) riconosce all’amministratore (il Mandatario) un compenso specifico per un’opera straordinaria, tale spesa diventa a tutti gli effetti un costo accessorio dell’intervento, esattamente come le perizie tecniche. Escluderlo a priori significa misconoscere la struttura stessa dei costi di un appalto condominiale.
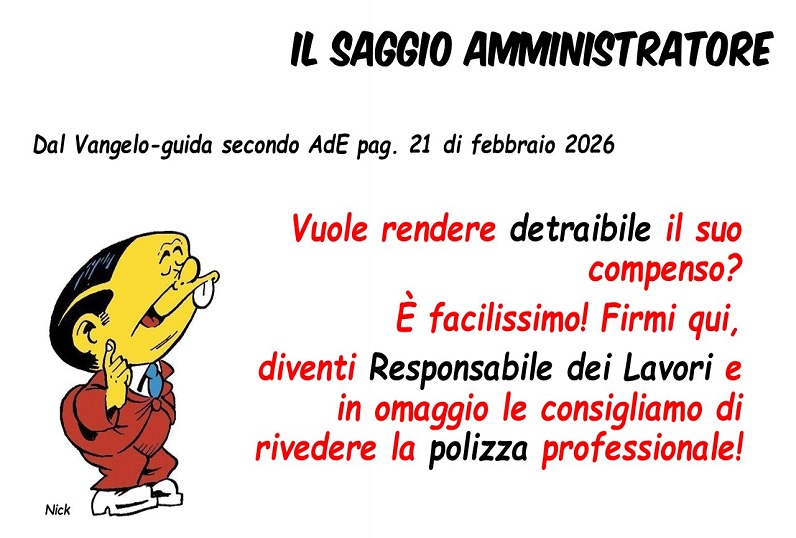
La guida indica come unica via per la detraibilità la nomina dell’amministratore a “Responsabile dei Lavori” (ex D.Lgs. 81/08). Questa previsione appare come un tentativo di “nascondere l’amo della responsabilità penale dietro l’esca della detrazione”.
Assumere formalmente il ruolo di Responsabile dei Lavori non è un mero espediente burocratico per ottenere una detrazione fiscale. Comporta l’assunzione di pesanti responsabilità civili e, soprattutto, penali in materia di sicurezza sul lavoro.
Come giustamente osservato, la giurisprudenza di Cassazione è costante nel ritenere l’amministratore “Responsabile dei Lavori di fatto” qualora non vi sia una nomina alternativa in assemblea. Tuttavia, una cosa è subire una contestazione in sede giudiziaria, un’altra è sollecitarne la nomina formale al solo scopo di rendere detraibile una parcella.
Chi decide cosa rientra nel mandato? Non può essere l’Agenzia delle Entrate a definire il perimetro delle prestazioni professionali dell’amministratore. Il rapporto è regolato dall’art. 1129 c.c., che impone la specifica analitica dei compensi all’atto della nomina o del rinnovo.
Se l’onorario per i lavori straordinari è approvato dall’assemblea come voce di spesa del quadro economico dell’opera, esso è parte integrante del costo dell’intervento. Negarne la detraibilità significa creare una discriminazione ingiustificata tra l’amministratore e gli altri tecnici (architetti, ingegneri, geometri) le cui parcelle sono invece pienamente detraibili.
Conclusioni
L’orientamento dell’Agenzia delle Entrate sembra ignorare che l’amministratore moderno non è più un semplice “contabile del palazzo”, ma un coordinatore dell’appalto e di una complessa operazione edilizia e finanziaria.
Presentare la nomina a Responsabile dei Lavori come “chiave di volta” per la detraibilità è una semplificazione rischiosa: si sta barattando una legittima agevolazione fiscale con un’esposizione penale sproporzionata. È necessario che nelle sedi competenti e nelle commissioni di studio si ribadisca con fermezza che il costo della gestione professionale di un appalto è un costo dell’appalto stesso.
La professionalità dell’amministratore merita rispetto: non si può chiedere a un professionista di farsi carico di responsabilità estranee alla sua missione originaria (la sicurezza in cantiere) solo per permettere ai condomini di detrarre un onorario che è già, di per sé, intrinsecamente legato ai lavori eseguiti.